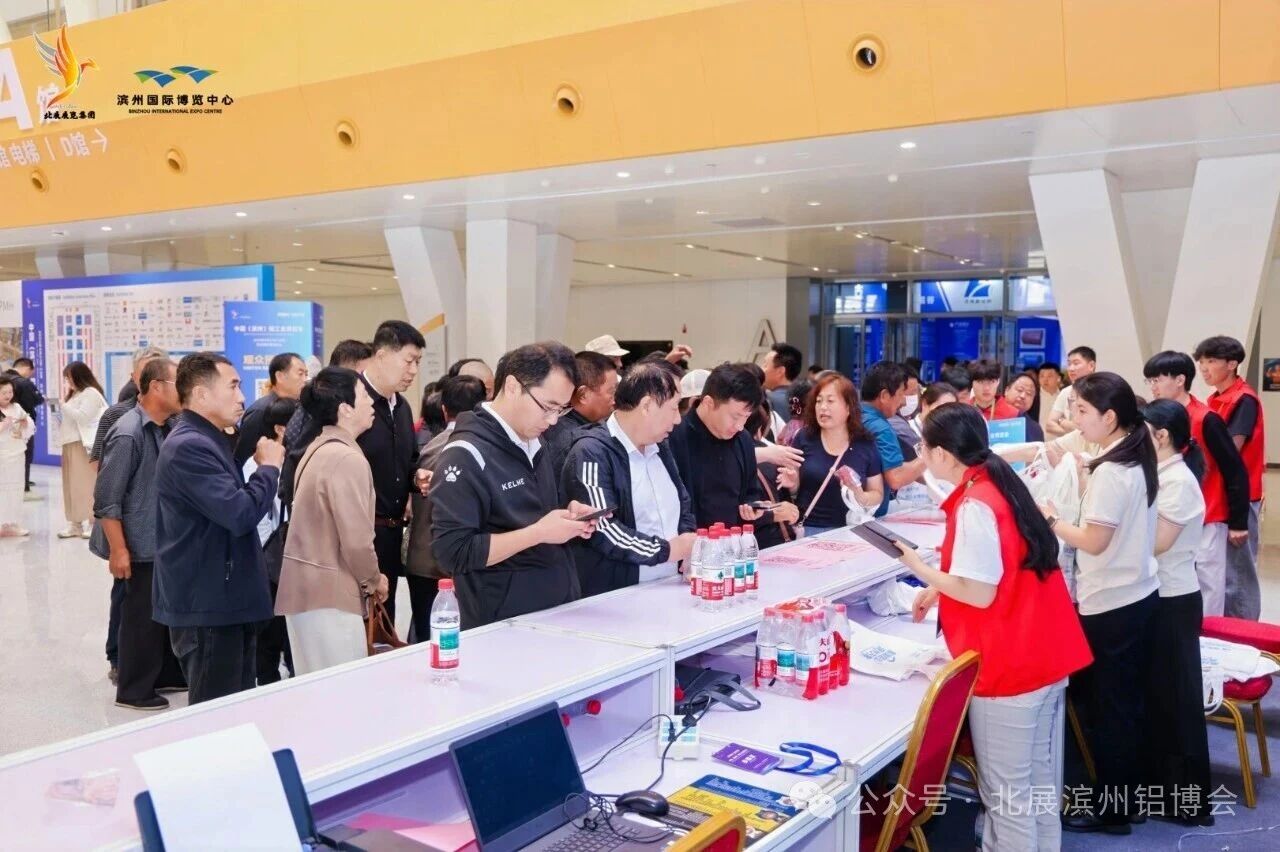
行业展会聚焦产业前沿发展风向
伴随着当前铝产业现正处于行业科创技术迭代升级、结构优化的关键发展新阶段。聚焦明年这届2027 滨州铝博会,届时展会将前瞻研判产业发展大势,瞄准铝行业十大颠覆性技术,汇聚创新资源、展示新兴应用,在此携手行业同仁一起探寻铝业技术发展新航向,以产业科创赋能铝业发展。
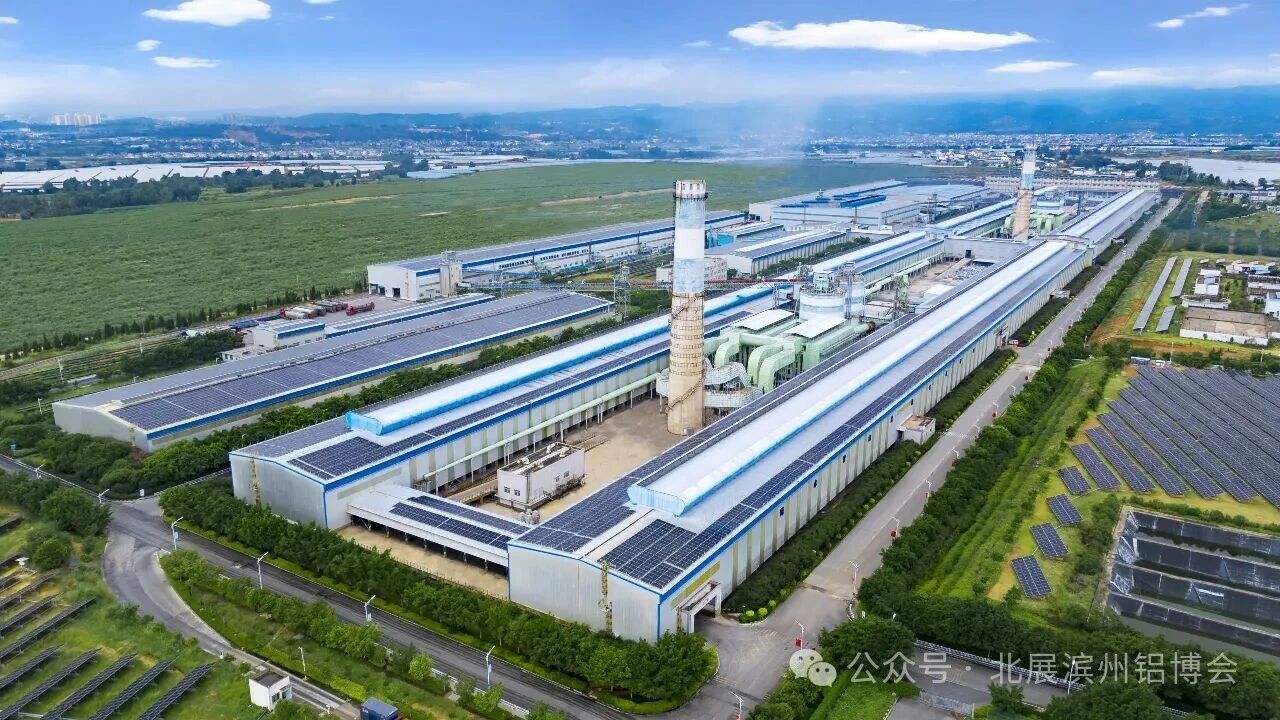
铝作为全球第一大有色金属产业,正从传统建筑、交通领域的基础材料,向新能源、高端制造、绿色转型的核心支撑材料跨越。2026-2027年,在《铝产业高质量发展实施方案(2025—2027年)》政策引领、欧盟CBAM碳关税倒逼以及新能源与AI算力双引擎驱动下,铝行业迎来绿色低碳化、需求高端化、循环再生化、制造智能化、供应链重构的深度变革期。
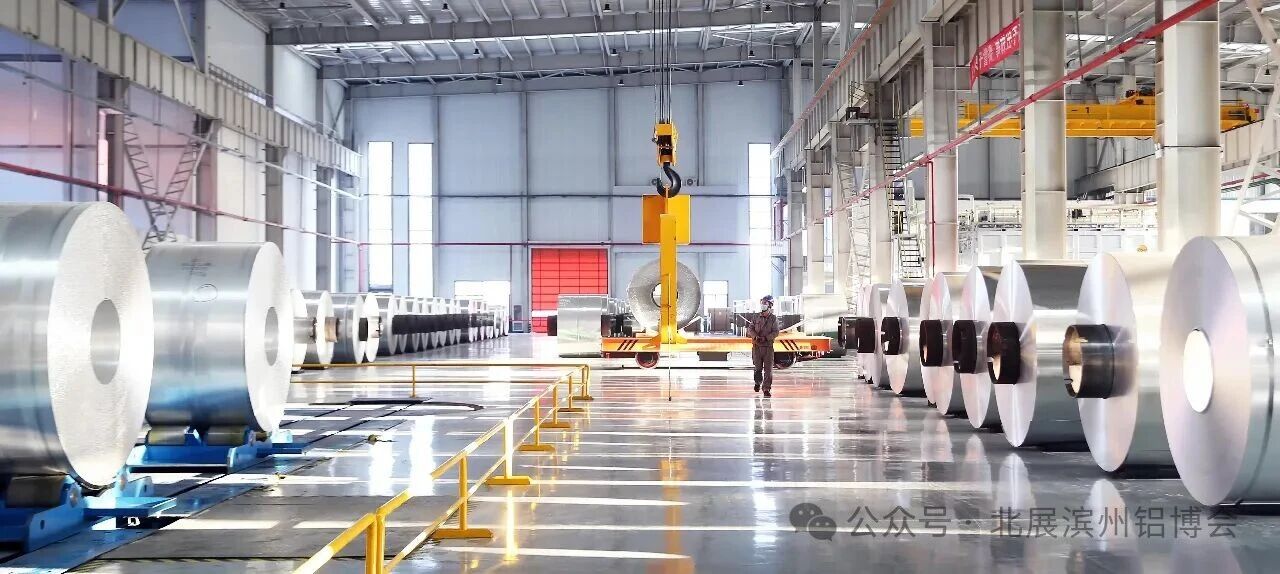
当前,我国电解铝4500万吨产能天花板已确立,存量博弈下技术创新成为企业核心竞争力;再生铝产量目标直指2027年1500万吨,占比将突破30%;新能源领域用铝需求呈爆发式增长,2026年光伏与储能领域新增铝需求合计超1277万吨。在此背景下,颠覆性技术的突破与新兴应用场景的拓展,正重构铝行业价值链,推动产业从“规模优势”向“技术优势”转型。本报告基于行业最新政策、龙头企业动态及权威机构数据,系统梳理10大颠覆性技术与5个新兴应用场景,为行业参与者提供决策参考。
铝业前沿技术趋势 :10大颠覆性技术与多项新兴应用场景
一、十大颠覆性技术:重塑铝产业全链条核心竞争力
(一)电解铝领域:低碳革新与智能管控双向突破
-
惰性阳极低碳冶炼技术惰性阳极冶炼是铝冶炼赛道标志性的革命性技术,从底层革新传统碳阳极电解工艺,电解反应产物为氧气而非二氧化碳,搭配长寿命节能阴极体系,可实现吨铝电耗下降 8% 以上,减碳成效突出。当前技术已完成规模化中试验证,迈入工业化推广窗口期,在云南、内蒙古等绿电富集区域适配优势显著,契合铝产业高质量发展方案中清洁能源占比提升至 30% 的发展目标。中国铝业集团联合沈阳铝镁院持续攻坚新一代工程化技术,力争 2027 年实现吨铝电耗再降 500 千瓦时。
-
AI 全链条智能管控系统依托有色金属行业专属大模型打造的 AI 全链智控系统,打通采矿、选矿、冶炼、深加工各环节数据孤岛,推动行业由经验驱动型生产转向数据智能驱动新模式。冶炼端智能模型实时动态调节电解槽关键参数,把低频人工干预转变为高频自动调控,在降低物料消耗的同时提升槽体运行稳定性;加工端 AI 智能排产大幅压缩生产交期,AI 金相自动检测让检测效率实现数倍提升。广西华昇 “智昇氧化铝” AI 大模型落地溶出、沉降、蒸发工序,每年降本超千万元;信发集团新疆基地落地全流程智能化改造,覆盖无人天车、自动打捆机器人等十余类智能场景,人均产出提升 20% 以上。
-
低碳长寿命复合阴极电解槽技术沈阳铝镁院自主研发的复合阴极技术体系,吨铝直流电耗较行业基准降低 700-900 千瓦时,优于国际先进水平 5%;电解槽服役周期延长约 1000 天,生产波动幅度下降 80%,氟化物排放仅为国标限值的 1/6。作为国家重点推广低碳技术,该方案已用于国内近 70% 电解铝产能技改,累计节电超 300 亿千瓦时,折合减排二氧化碳 1700 万吨。现阶段技术持续优化适配风电、光伏等间歇式绿电资源,2026 年推出智能响应版本,进一步对冲绿电铝生产波动风险。
(二)再生铝领域:高质提纯与循环闭环同步升级
-
次级废料电解提纯技术由俄铝主导研发的次级废料电解提纯技术,破解传统熔炼工艺处理杂铝废料易出现品质降级循环的痛点。依靠电化学提纯工艺,将含铁、铜等杂质的低等级废铝提纯至 99.7% 以上 P1020 原生铝品级。相比传统原铝冶炼,该项技术吨铝节电 25%-35%,搭配绿电生产可打造碳足迹低于 1 吨 CO₂e 的低碳铝产品。目前已在 3000A 电解槽完成 45 天连续稳定试运行,计划 2026 年启动工业化量产,为再生铝进军航空航天、新能源汽车等高端应用领域扫清品质障碍。
-
“互联网 + 再生铝” 精准回收体系依托物联网、大数据搭建再生铝全链路闭环生态,构建 “回收分选 — 预处理 — 熔炼提纯 — 高端再利用” 一体化体系。配套智能分选装备与高精度提纯工艺,实现再生铝与原生铝品质等效化;叠加智能配料算法优化排产,综合资源回收率提升至 98% 以上。在政策加持下,再生铝增值税即征即退 30% 政策持续落地,助推标准化回收基地布局;市场端 “城市矿产” 开发提速,预计 2026 年国内再生铝产量可达 1300 万吨,2027 年有望突破 1500 万吨。
-
铝灰、电解槽大修渣资源化利用技术瞄准铝工业固废处置难题,三类主流技术已迈入规模化落地阶段:火法熔融工艺回收金属铝,尾渣转化为建材原料;湿法浸出工艺高效萃取有价金属,浸出废液稳定达标排放;跨行业协同处置模式,联动水泥窑、钢铁企业实现固废协同无害化消纳。系列技术推动赤泥综合利用率提升 15 个百分点以上,在满足环保政策要求的同时为企业创造增量收益,单套装置年处理规模可达 50 万吨,处置成本较传统路线下降 30%。
(三)铝加工与新材料领域:高端智造与一体化成型创新
-
铝合金 SLM 选区激光熔融 3D 打印技术选区激光熔融(SLM)铝合金增材制造是先进金属制造核心方向,利用激光逐层熔化金属粉末,直接成型结构复杂的轻量化构件,成品致密度可达 99.5% 以上。2026 年技术迭代重点聚焦三大方向:搭载 AI 熔池实时调控模块,自动修正工艺偏差,提高成型一次合格率;完善 Sc/Zr 改性 Al-Mg 系高强耐热铝合金专用工艺库;产线集成机器人上下料、在线 CT 无损检测,建成 “正向设计 — 打印制造 — 性能验证” 一体化闭环。应用边界从航空航天样件试制,拓展至新能源车定制构件、精密医疗器械量产,2026 年全球市场规模预计突破 80 亿元。
-
新能源汽车 CTC 一体化压铸技术CTC 一体化压铸将分散零部件集成为电池舱、车身大型结构件,单车用铝量由 120kg 提升至 200kg,减重幅度 40%,构件强度较钢制件提升 50%。工艺配套 FSW 搅拌摩擦焊、水冷钎焊集成方案,进一步提升总成集成度与可靠性,一体化铝制电池盒单品价值超 2800 元,2024 年相关产品占比达 56.4%。2026 年技术攻关重心聚焦 50kg 以上超大型压铸件缺陷抑制与生产节拍优化,预计带动新能源车用铝新增需求 33 万吨,赛道整体市场规模突破 2000 亿元。
-
“铝代铜” 高性能合金技术泰科电子联合博威合金等主体攻克 “铝代铜” 核心瓶颈,解决铝合金蠕变性能不足、铝铜接触面电化学腐蚀两大行业痛点。新型合金在 180℃高温环境力学性能稳定,蠕变指标接近纯铜;搭配革新焊接工艺(焊接时长由 10 秒压缩至 1 秒)与长效防腐方案,服役寿命对标铜材。2026 年底将实现新能源汽车低压线束批量落地,单车可替代铜材约 10kg,综合成本下降 10%,仅汽车赛道就可打开 360–480 亿元市场空间,后续向输电网、家电领域延伸后,市场规模有望突破千亿。
-
高强高导热铝合金材料技术面向新能源装备、AI 算力基础设施等高端场景,通过 Zn、Mg、Cu 等元素成分调控与热处理工艺创新,开发出强度≥600MPa、导热系数≥180W/(m・K) 的新型铝合金。应用于服务器散热模组、储能电池液冷系统,散热效率提升 30% 以上;用于特高压导线,导电性能优于传统铝材 10%,有效降低输电损耗。该材料已实现国产化替代,2026 年在算力基建领域需求增速保持高位,成为铝材全新增长曲线。
二、五大新兴应用场景:打开铝消费增量新空间
(一)新能源汽车 CTC 一体化结构件
国内新能源汽车渗透率持续突破 40%,轻量化、集成化成为车企核心竞争赛道,CTC 技术推动铝合金由零散结构件,向超大一体化压铸总成升级。除电池舱体外,一体化压铸前舱、后底板、门框等产品加速装车,单车铝用量持续上行。预测 2026 年全球汽车用铝总量 766 万吨,其中新能源汽车贡献增量 33 万吨。产品层面,一体化铸件需要同时满足≥300MPa 强度、≥15% 延伸率,兼顾焊接性能与耐蚀能力。特斯拉、比亚迪等头部车企已实现批量应用,带动铝压铸件需求年均增速超 25%,预计 2030 年全球新能源汽车用铝市场规模突破 2000 亿元。
(二)光伏储能一体化用铝
光伏、储能产业高速扩张,成为铝需求增长最迅猛板块。光伏领域每 GW 装机配套铝材约 1.9 万吨,用于边框、跟踪支架;2026 年全球光伏新增装机预计 665GW,同比增长 30%,带动新增铝需求超 1260 万吨;储能赛道每 GWh 储能系统耗铝 500 吨,2026 年储能装机规模升至 350GWh、增幅 60%,新增铝需求 17.5 万吨。材料选型上,光伏支架广泛采用 6061-T6 高强铝合金,轻量化、耐候防腐,设计寿命 25 年;储能壳体、液冷模块选用高导热铝合金,保障电池安全散热。机构测算,2035 年前国内电力赛道铝需求有望增长 5 倍,光伏储能是核心增长引擎。
(三)AI 算力基建散热系统
高密度算力集群驱动高端铝合金在散热赛道放量,AI 服务器、数据中心散热模组、母线槽等零部件,对铝纯度、导热性能提出严苛要求,主流方案选用纯度 99.99% 以上、导热系数≥200W/(m・K) 的高导热铝材。伴随大模型产业爆发,全球算力中心建设提速,2026 年该领域铝需求保持稳步增长。微通道铝合金散热构件是主流创新方向,依托 3D 打印成型复杂流道,散热效率较传统方案提升 40%,华为、浪潮等企业已批量采购落地。
(四)氢能储运装备用铝
氢能作为零碳能源重要载体,储运装备对铝合金材料性能要求严苛:高压储氢瓶内胆选用 6061 铝合金,兼顾 500MPa 以上抗拉强度、高韧性与低氢渗透特性;液氢储运装备采用 5083 铝合金,可在 - 253℃极低温环境稳定服役。预计 2026 年全球氢能产业规模突破 3000 亿元,储运装备用铝需求约 20 万吨;随着氢能在交通、工业脱碳场景普及,2030 年该领域铝消费有望突破 100 万吨。技术迭代重点集中在铝合金表面改性涂层,降低氢气渗透速率,延长装备服役周期。
(五)低空经济轻量化结构件
无人机、eVTOL 电动垂直起降飞行器等低空装备高度依赖轻量化,铝合金凭借优异比强度成为核心基材。7075 航空级铝材用于机身框架、机翼、起落架,减重幅度可达 30%-40%,直接提升飞行器续航与载荷;复杂精密零件采用铝合金 3D 打印一体化成型。2026 年国内低空经济市场规模预计突破 1500 亿元,带动铝材需求约 35 万吨。行业攻关方向聚焦航空级铝合金低成本制造、增材制造工艺规模化,持续压低低空装备制造成本。




 微信咨询
 联系我们

 返回顶部